Panduan
MediAsas vs Kad Perubatan: Apakah Bezanya?
MediAsas berbeza daripada kad perubatan biasa kerana manfaatnya seragam di semua syarikat, had tahunannya tetap dan deduktibel sentiasa terpakai. Kad perubatan biasa pula berbeza mengikut produk dan syarikat. Menurut BNM, MediAsas melengkapkan, bukan menggantikan, kad perubatan sedia ada, jadi anda boleh memegang kedua-duanya.
Dalam halaman ini
Apakah beza MediAsas vs kad perubatan biasa?
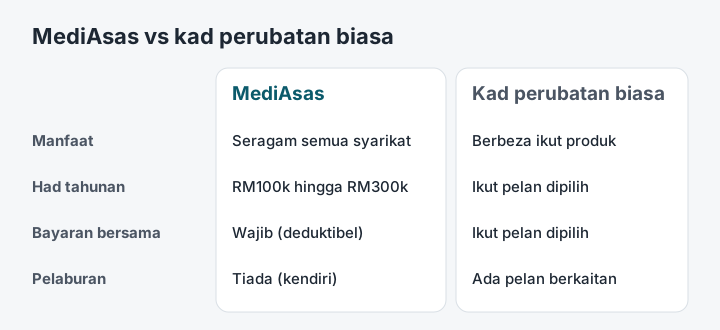
Beza utama MediAsas vs kad perubatan biasa terletak pada penyeragaman dan kawalan kos. MediAsas menggunakan manfaat yang seragam dengan had dan deduktibel yang tetap. Sebaliknya, reka bentuk kad perubatan biasa berbeza mengikut syarikat dan produk.
| Ciri | MediAsas | Kad perubatan biasa |
|---|---|---|
| Manfaat | Seragam di semua syarikat bagi pelan yang sama | Berbeza mengikut produk dan syarikat |
| Had tahunan | RM100,000 hingga RM300,000, ikut pelan dan umur | Ikut pelan yang dipilih |
| Had seumur hidup | Tiada | Ikut pelan yang dipilih |
| Bayaran bersama | Deduktibel sentiasa terpakai; ko-insurans di hospital bukan panel (Teras) | Ikut pelan yang dipilih |
| Struktur | Kendiri, tanpa unsur pelaburan | Kendiri atau digabungkan dengan polisi lain |
| Umur masuk | 0 hingga 70 tahun | Ikut syarat syarikat |
| Bilik hospital | Bilik berkongsi | Ikut pelan yang dipilih |
| Premium | Julat indikatif RM60 hingga RM550 sebulan (MOF) | Ikut pelan dan syarikat |
Lajur kad perubatan biasa ialah gambaran umum sahaja. Semak dokumen polisi anda untuk butiran sebenar.
Bolehkah saya memegang MediAsas dan kad perubatan serentak?
Ya. BNM (pautan luar, dibuka dalam tab baharu) menyatakan bahawa MediAsas melengkapkan, bukan menggantikan, perlindungan sedia ada. Jadi, pemegang kad perubatan atau skim majikan masih boleh menyertai MediAsas.
BNM juga mencadangkan MediAsas Fleksi bagi kumpulan ini, kerana deduktibel tahunan yang tinggi membantu menguruskan kos premium. Namun, ingat bahawa anda hanya boleh memiliki satu pelan MediAsas pada satu masa.
Patutkah saya menukar kad perubatan kepada MediAsas?
Keputusan ini bergantung pada keadaan anda, dan laman ini tidak membuat cadangan peribadi. Pertimbangkan perkara berikut secara neutral:
- Bandingkan premium semasa kad anda dengan sebut harga rasmi MediAsas selepas pelancaran.
- Semak sama ada had MediAsas mencukupi bagi keperluan anda, terutamanya rawatan kos tinggi.
- Ambil kira bilik berkongsi dan deduktibel yang sentiasa terpakai dalam MediAsas.
- Pertimbangkan kesihatan semasa, kerana permohonan baharu melalui pengunderaitan penuh.
Selain itu, BNM membenarkan penukaran pelan sedia ada kepada MediAsas dengan syarikat yang sama, tertakluk kepada terma syarikat. Namun, pilihan ini belum tersedia semasa versi rintis.
Apakah risiko membatalkan kad perubatan sedia ada?
Jika anda membatalkan kad sedia ada, keadaan kesihatan yang timbul semasa polisi lama mungkin menjadi keadaan sedia ada di bawah polisi baharu. Selain itu, MediAsas mempunyai tempoh menunggu 30 hari, serta 120 hari bagi penyakit spesifik.
Elakkan jurang perlindungan
Jangan batalkan polisi lama sebelum polisi MediAsas anda lulus dan aktif. Semak juga sama ada keadaan kesihatan anda termasuk dalam pengecualian polisi baharu.
Senarai pengecualian dan tempoh menunggu ada di halaman perlindungan MediAsas.
Siapakah yang paling mendapat manfaat daripada MediAsas?
Menurut BNM, MediAsas menyasarkan dua kumpulan berikut:
- Individu tanpa perlindungan insurans atau takaful perubatan bagi kos perubatan besar, tetapi mampu membayar perlindungan asas.
- Individu yang mencari pilihan lebih mampu milik kerana premium pelan sedia ada makin mahal apabila usia meningkat.
Jika anda dalam kumpulan kedua, bandingkan kos jangka panjang dengan teliti. Semak juga syarat kelayakan sebelum memohon. Bagi perbezaan dua pelan MediAsas pula, lihat jadual Teras dan Fleksi.
Ringkasnya, perbandingan MediAsas vs kad perubatan bukan soal mana lebih baik secara umum. Sebaliknya, ia bergantung pada perlindungan sedia ada, bajet dan keperluan kesihatan anda.
Soalan lazim
Adakah MediAsas lebih murah daripada kad perubatan biasa?
Belum ada jawapan pasti. Setakat Oktober 2026, MOF hanya memberi julat premium indikatif RM60 hingga RM550 sebulan. Bandingkan sebut harga rasmi MediAsas dengan premium semasa kad anda selepas pelancaran nasional.
Adakah MediAsas sesuai bagi warga emas yang premium kadnya mahal?
Mungkin, kerana BNM menyasarkan MediAsas kepada mereka yang mencari pilihan lebih mampu milik apabila premium pelan sedia ada meningkat dengan usia. Namun, umur masuk maksimum ialah 70 tahun, dan permohonan tertakluk kepada pengunderaitan penuh.
Apakah perubahan bilik hospital jika saya beralih ke MediAsas?
MediAsas menggunakan bilik berkongsi, iaitu bilik empat atau dua katil. Jika kad anda sekarang menawarkan bilik persendirian, jangkakan perubahan ini. Anda boleh menaik taraf bilik, tetapi anda menanggung perbezaan caj.
Adakah tempoh menunggu bermula semula jika saya beralih ke MediAsas?
Bagi polisi MediAsas baharu, tempoh menunggu bermula dari Tarikh Permulaan Risiko. Terma penukaran dalam syarikat yang sama mungkin berbeza, jadi semak dengan syarikat anda sebelum membatalkan polisi lama.
Baca juga
- MediAsas FleksiPelan standard-plus: had RM300,000 dengan deduktibel tahunan.
- PerlindunganManfaat, pengecualian utama, tempoh menunggu dan moratorium 7 tahun.
- KelayakanHad umur 0 hingga 70 tahun, syarat warganegara dan pengunderaitan.
- Teras vs FleksiJadual perbandingan had, deduktibel, ko-insurans dan kos sendiri.
Sumber rujukan
- Bank Negara Malaysia (BNM), : “Soalan Lazim MediAsas (FAQ) — Versi 1: Program Rintis” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Dokumen rasmi.
- Kementerian Kewangan Malaysia (MOF), : “JBMKKS Memacu Strategi RESET Menerusi Program Rintis MediAsas, Ketelusan Harga dan Inisiatif Kesihatan Digital” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Siaran media rasmi.
- RinggitPlus, : “Apa yang dilindungi MediAsas dan siapa yang sesuai memilihnya” (pautan luar, dibuka dalam tab baharu). Analisis.
Penafian: Maklumat ini untuk rujukan umum dan bukan nasihat kewangan, perubatan atau insurans. Semak dokumen polisi dan sumber rasmi sebelum membuat keputusan. Penafian penuh.